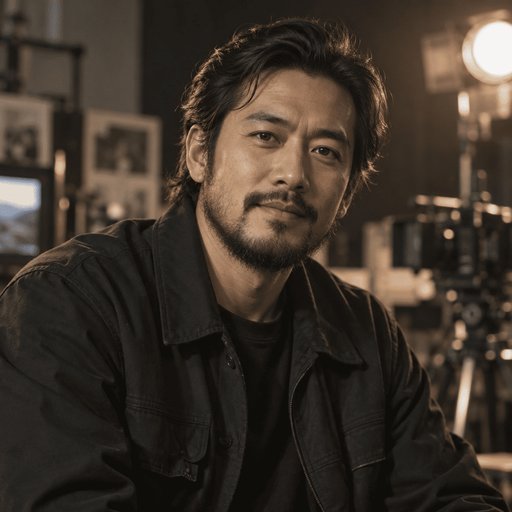
先看一份文件。美国货币监理署,也就是 OCC,发布了一份监管框架,主题是银行该怎样评估自己正在使用的 AI Agent。文件不长,但分层表画得很清楚,每一行的位置都值得停一下看。
框架里有一个词被换掉了。此前统称的人工智能,现在文件里写作「Super Intelligence」,缩写 SI,用来涵盖此前所称的人工智能。同一个东西,换了个更重的名字,读起来的分量不一样。文件开头的定义段,把范围划得比过去宽。
换词本身不算新闻。真正值得看的是那张分层表:有一类 AI 被单独拎出来,放到了最上面一档,和实时信贷决策、金融市场准入并排站在一起。这个位置,以前没有给过任何一种自动化工具。
先不用急着评价这个安排是好是坏。把文件摊开,看它把什么放上去、为什么放上去、放上去之后要付什么代价。位置、理由、代价,三样看完,判断自然就有了。
一份文件,把能花钱的 AI 单列一档
据 OCC 发布的框架,银行里的 AI 应用要按风险分成不同层级来管理。最高一档过去只留给几类业务:实时信贷决策、金融市场准入。这两类的共同点是决定一旦做出,影响立刻生效,中间没有缓冲余地,也没有第二次机会。分级的依据不是技术类别,是业务后果。
现在这一档里多了一个新条目——可以自主移动资金的支付 Agent。它能自己发起、自己执行,把钱从一个账户送到另一个账户,全程不需要有人在旁边按确认键。它和此前所有银行 AI 的区别,不是脑子更灵,而是手更长,能碰到账本上的数字。手一长,能做的事和能闯的祸是同一件事。
这份框架依据 Executive Order 14434 的要求制定。文件的口径很克制,通篇不讨论模型有多强、参数有多大、榜单排第几,只讨论一件事:这个 Agent 在业务的哪一段链条上动手,动完以后还能不能收回来。判断标准是位置,不是分数。
所以这份文件真正划出的界线,不是模型有多聪明,而是它有没有签字权。聪明是可以测的,签字权是要审批的,两件事被放在两张不同的表格里,中间隔着一整段流程,谁也不能拿一张表的结果去抵另一张。表格之间没有捷径,只有流程。
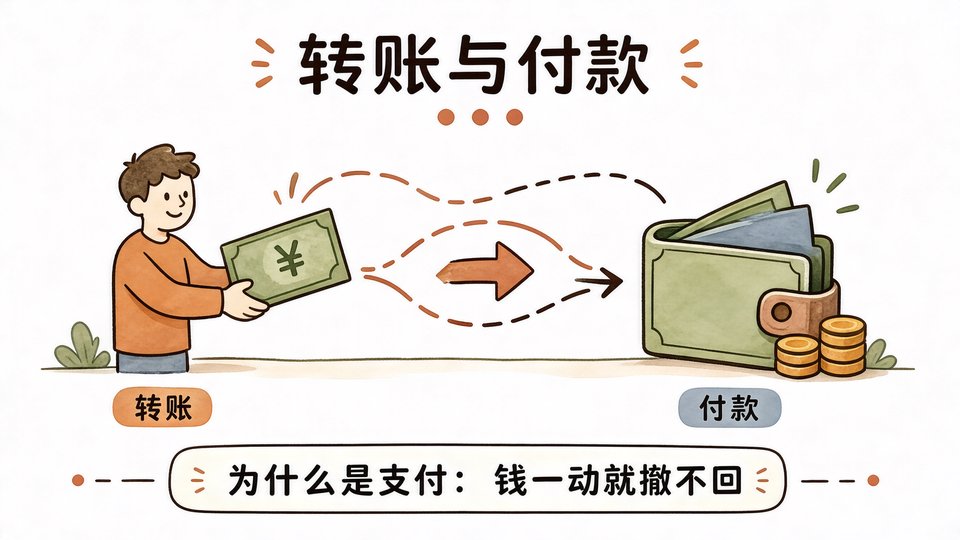
为什么是支付:钱一动就撤不回
一笔转账发出去,穿过清算网络,落到对方账户,再想收回,就要走争议、走追偿,甚至走诉讼。这几步花的时间以天和周计,不是以秒计。等流程走完,钱可能已经在别处转了几手,追讨的对象也换了两轮。不可撤回,是支付这个词自带的属性。
客服答错一句话,改口就行。反欺诈模型误报一单,人工可以拦下来。对账差了几毛钱,第二天能补上。这些错误都有一个共同点:留了回退的口子,代价有限,也能被追究到具体环节、具体版本。回退,是这些活能交给机器的前提。
资金这条路上没有这个口子。钱一出门,时间不可逆,责任开始沿着链路往后传,每一站都说自己只是执行。所以在银行的业务表里,可撤回程度决定风险等级,聪明程度决定不了。这句话听着朴素,落到流程上就是全部的差别。顺序一换,整张表的读法就反了过来。
同一个模型,写会议纪要和发起付款,被放进两张不同的表。差别不在参数,不在上下文长度,也不在提示词写得好不好,而在于钱有没有真的动过。这是监管看得懂的语言,也是它唯一需要看懂的部分。一线之隔,两套流程。
和信贷决策、市场准入同档,意味着什么
同档不是一句评价,是一整套流程。进入最高风险层级,意味着验证、留痕、复核、审批四件事都要按最严的那条线走,没有简化通道,也没有先上线再补材料的余地。分档写得越细,能省的环节越少。
验证要写清楚边界:模型在什么条件下会出错,出错时影响有多大,失败之后用什么兜住。只报一个准确率不够,还要说明它在什么情况下会变得不可靠,那种情况出现的概率有多高,以及能不能提前被发现。说不清的,一律按最坏打算处理。
留痕的要求更细。每一次自主发起的资金动作,都要能够还原出来:谁授权的、触发条件是什么、执行结果如何、中途有没有人看过。记录要能被第三方读懂,不是只有写代码的人自己看得懂。审计的人不看代码,他们看时间和签名。
人工复核和上线前审批是硬性的。关键节点必须留一个人,材料必须在上线之前交齐,不是出事以后补一份说明。分层的意义不是贴标签,是把「谁来签字」这个问题提前问清楚,而不是等账目对不上再回头找人。签字的重量,从来不在于字写得多好看。
银行的 Agent 现在能干什么
把镜头拉回柜台。银行里的 AI 现在干的活其实不少:客服应答、反欺诈筛查、信贷初审、流水对账、单据识别、日报生成。这些场景里它已经跑了好几年,不是演示,也不是宣传页上的效果图。柜台还在,只是柜台后面的活分了一半给模型。
这些活有一个共同点——出错可以回退。对账 Agent 找出差异,人来确认;反欺诈 Agent 拉出高风险名单,人来处置;初审给出建议,人来做最后决定。人留在环里,不是因为流程好看,是因为这些环节错得起、也改得动。
到了「自己转钱」这一步,回退这条路明显变窄。钱到了对方账上,Agent 再聪明也拉不回来,人反应再快也追不上清算的时间差。容错空间从几天压缩到几秒,中间没有缓冲带,也没有第二次尝试。
所以能力清单越长,越要把不能自动做的那几件事写明白。哪些必须人点头,哪些必须留下记录,哪些干脆不要交给 Agent。把这几条写清楚,比多上线一个功能更重要,也更容易在版本迭代里被悄悄省掉。清单上的空白,往往比清单上的条目更值钱。
规则先到,技术后到
有一个反常识的地方。习惯上认为技术跑在前面,规则在后面追,追得吃力。这次的次序倒了过来,规则先摆上了桌,技术在门口等着排队。等的位置,写在文件的适用范围里。
原因是资金链路本来就有一套现成的监管语言。授权、清算、争议、责任归属、对账差错,这些词在银行文件里用了几十年,含义稳定,边界清楚,不需要重新定义,也不需要为 Agent 单独发明一套说法。新词要重新解释,旧词不用。
支付 Agent 不需要新造一套词。它被放进旧的框里,框立刻显得紧。规则能先落地,靠的是这套旧语言还在,而不是监管比技术跑得更快。语言先于对象存在,这在金融监管里不是第一次。框一紧,先被挤出去的总是模糊地带。
换个角度说,这次不是监管变聪明了,是它面前这件事的形状,刚好和它手里的工具对得上。文件还在纸面上,银行里的 Agent 还在做那些能回退的活。柜台后面的人,暂时还按得下确认键。

