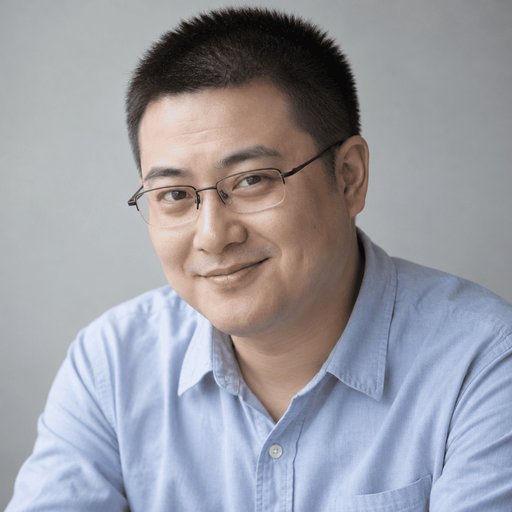
彭博社援引知情人士说,OpenAI 第三季度营收第一次摸到 100 亿美元,环比涨了近 50%,差不多是去年同期的三倍。消息传出来半天,中文互联网上就只剩下四个字的标题:AI 开始赚钱了。不怪读者,标题只负责让人点进来,正文负责算账,而正文没什么人看。
同一份数字里还躺着另一行:调整后营业利润率 -109%,比上一季度的 -150% 好看了一些。翻译成人话,这个季度它每收进来 100 块,账上还得再贴 109 块出去。赚钱的那半句上了头条,这半句被排在第三段。
所以真正值得盯的不是 100 亿,是那 109 块。一家公司可以在很长一段时间里营收翻倍、亏损扩大、估值上涨,三件事同时成立,互不矛盾。矛盾的是看数字的人,他只想看第一行。至于第三段那 109 块,得等他自己也亏了钱,才想得起来看。
这篇不聊 AI 会不会取代谁,也不预测哪家模型更强。只聊一件事:一门每收 100 块、还要再亏 109 块的生意,凭什么有人愿意给它 1.25 万亿的估值。文中金额一律按彭博社的报道口径,别处流传的版本我不替它背书。
100 亿美元,是个什么量级
先把 100 亿美元摊平。一个季度九十来天,等于每天进账 1.1 亿美元,每小时 460 万美元,你读完这段废话的工夫,它账上又多了几十万。数字摆出来确实唬人,可它是全球生意,摊到 12 亿周活用户头上,一个人一个季度掏了不到 9 块钱。
9 块钱,一杯咖啡加配送费。这就是全世界最聪明的公司、最贵的模型、最豪华的团队,从一个用户身上、一个季度里能榨出来的现金。所谓 AI 商业化,现阶段就长这个样子:听上去在改变世界,收起来像一张会员卡。
换个参照。这个营收体量放到任何一个传统行业,都够格单独开一场发布会、请一批分析师、做三页漂亮曲线。OpenAI 只花了一个季度就做到,而且是亏着做出来的,这一点更该被记住。传统行业拼三十年才攒出来的体量,它三个月摸到了,区别是人家赚钱,它在烧钱。
所以规模是真的大,但还没大到能宣布胜利。这 100 亿不是从零到一慢慢攒出来的,是从一个极低的基数上弹起来的——去年同期才 30 多亿。基数低的时候,增长率是个很廉价的装饰品,谁都能往身上挂一个。增长叙事最怕的不是涨得慢,是基数上来之后,数字开始变得诚实。
亏损率从 -150% 到 -109%,还是亏
先把百分比拆开。-150% 的意思是收 100 块、花 250 块;-109% 的意思是收 100 块、花 209 块。两句话的差别,是每做 100 块生意少烧 41 块。改善是真的,这点得承认,谁也不能说它没进步。从 -150% 修到 -109%,是踩着每收 100 块亏 209 块的底色完成的。
但按这两个数字倒推会更清醒。本季营收 100 亿、利润率 -109%,对应亏损约 109 亿;上季营收约 67 亿、利润率 -150%,对应亏损约 100 亿。比率在往下修,绝对亏损额在往上走,两条线朝相反的方向跑。也就是说,这张考卷是靠分母变大考及格的,分子那一栏一个字都没少写。
这不是止血,是一个人一边流血一边练肌肉,体重是上去了,血还在流。比率变好只说明分母长得比分子快,不说明这门生意变得划算了。用亏损率夸一家公司,跟用体重下降夸一个截肢病人,逻辑上是一路货。
资本爱看比率,因为曲线往下走就是好消息,图好看,PPT 好讲,发布会好开。现金流只认绝对数,账单不会因为你营收翻倍就给你打个折,电费和芯片更不会。所以看财报有个笨办法:先找绝对数,再找比率。比率是给外面人看的,绝对数是留给自己过冬用的。
钱从哪来:订阅、API,还是广告
彭博社这轮只给了总数,没拆明细。所以任何「订阅占几成、API 占几成」的说法,都是猜的,包括那些画得很漂亮的饼图。能确定的是,ChatGPT 个人订阅 20 美元一个月,是目前最稳的那条腿。只给总量、不给分项是聪明的写法,给了争论就开始了,不给就能各填各的答案。
可 12 亿周活里真正掏钱的比例,低到不好意思写进 PPT。算力批发那条腿更别扭——企业客户买 API 要算单位成本,在毛利率还压不住的时候,卖得越多亏得越快,规模在这里不是朋友,是加速器。
于是这个季度多开了一个出口:ChatGPT 推出 Businesses 商家功能 beta,企业能认领商家页面、搭自己的 Business Agent、往里面投广告。翻译一下,就是把 12 亿人的注意力切成块,开始招商。这步棋说明团队心里清楚:To C 订阅和 To B API,能榨的都榨过了。
广告是流量变现的最后一招。一家公司开始卖广告位,通常不是因为它发现了新大陆,是因为前面两个出口撞了墙——订阅要向个人加价,API 要向企业降价,两头都难。中间那条路,只剩下卖眼球。卖广告不丢人,丢人的是把它包装成新增长点,曲线还是老的,只是换了张皮。
这门生意的天花板在哪
很多人把 12 亿周活当天花板,这是把地板当天花板。地球上能上网的人就那么多,该装的人都装了,用户数这口井已经快见底,再往上多拉一个亿,成本比前一个亿贵得多。何况新增用户里,不少是同一批人的第二个账号,多出来的是数字,不是钱包。
真正的天花板藏在人均上。一个人一个季度付 9 块,想让它变成 90 块,只有两条路:涨价十倍,或者让这个人多用十倍时间。涨价十倍人会走;多用十倍时间,人一天只有 24 小时,还得睡觉、通勤、开会。单价和时长是两根最硬的柱子,柱子不长,天花板再怎么装修都低。
问题从来不是「还能有多少用户」,而是「每个用户愿意为多少小时的工作付费」。这门生意卖的不是算力,是替人省下来的那几个小时。时间有上限,付费意愿更有上限。所以别问它还能拉来多少人,去问那些已经在用的人,愿不愿意为一个月 AI 掏 200 块。
一个律师愿意为一小时省下的检索付 200 块,一个学生只愿意付 2 块。OpenAI 的用户结构里,后者是绝大多数——这才是那 9 块钱的真正来路,也是它非得去做企业生意的原因。所以它一边对个人涨价,一边对企业递名片,两手都想抓,两手都得抓。
一个季度 100 亿,撑得起万亿估值吗
把 100 亿乘四,年化营收 400 亿。上一轮融资后估值 1.25 万亿,市销率三十一倍出头。三十一倍这个数字,通常出现在已经盈利、增速还能保住 40% 的公司身上,而不是出现在亏损率三位数的地方。
OpenAI 现在是增速够、盈利没有、亏损额还在涨。所以这个估值买的不是今年的 100 亿,是「以后每年 1000 亿」的那份信念。信念不需要财报支撑,只需要一直有人信。商家功能现在才做,也是同一个注脚:订阅和 API 撑不起叙事,就得再造一个广告市场的故事。
营收翻得快,是因为基数低加上订阅涨价,不是因为它把算力卖出了利润。这个差别决定它到底是一家软件公司,还是一家烧钱的基建公司——前者值三十倍市销率,后者值三倍,市场暂时按前者的价签在收钱。
一个季度 100 亿美元,是这家公司史上最好看的一张成绩单。同一张纸上,它每收 100 块还亏 109 块。账本不会骗人,会骗人的是那些只念第一行的人,而念第一行的人,手里通常还拿着它的股票。

