一份不太好看的季报
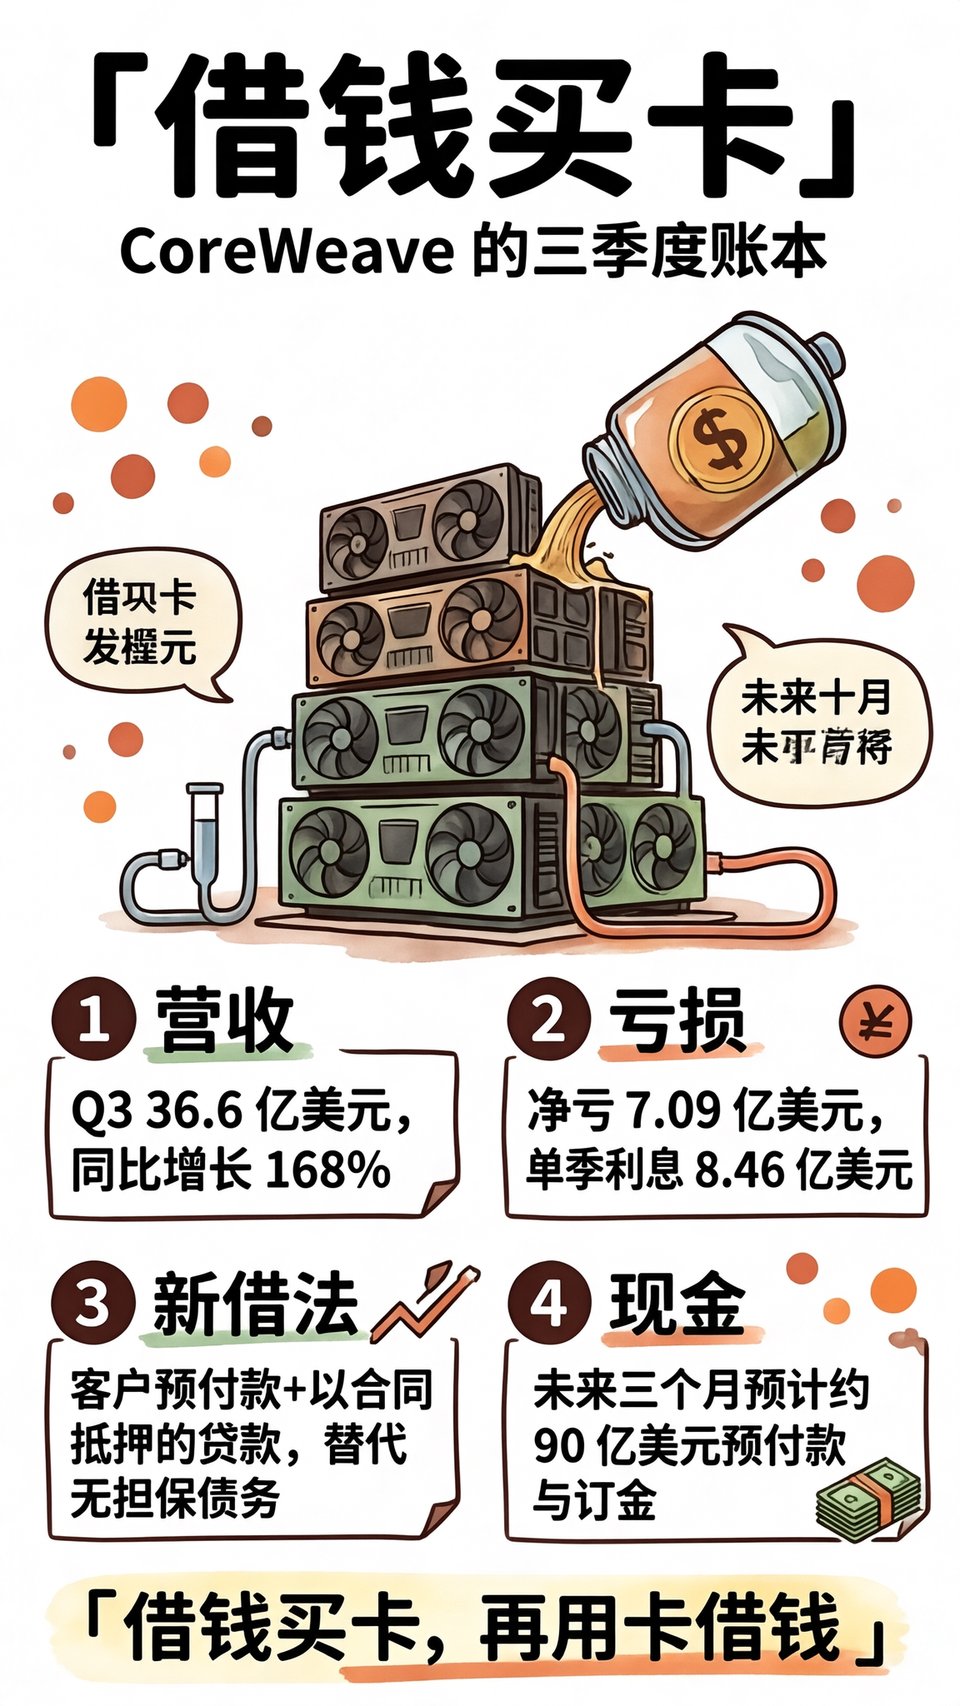
CoreWeave 三季度的账本摆在一起,像一个月薪三万的人背着八万五的月供。据三季度财报,营收 36.6 亿美元,同比增长 168%,净亏损 7.09 亿美元,单季利息支出 8.46 亿美元。亏掉的钱比利息还少,说明这不是业务亏的,是资金成本亏的。
增长是真的,同比翻了一倍还多。可利息支出占了营收的近四分之一,等于收进四块钱,差不多有一块是替债主收的,剩下的才轮到自己花。所以它一边对股东讲增长的故事,一边对财务讲利息的故事,两个故事都不能讲太细,讲细了都对不上。
一家卖算力的公司说自己同比增长 168%,听着很猛。只是这数字里有一大块是替银行跑腿挣的,跑得越快,腿越细,跑到后面,连这单生意到底是给谁做的都说不清了。算力卖得越多,押在银行手里的合同越厚。
利息跑得比营收快,说明定价权不在自己手上。客户肯为算力涨价买单,不肯为你的融资成本买单,中间的差价只能自己吞。钱不够花,就换个借法,这是整份财报里写得最实在的一句话,也是它卖杠杆、不是卖算力的证据。
换借法,不是换命
财报里宣布调整融资策略:不再主要依赖无担保债务,转向客户预付款和「以合同为抵押」的贷款。翻成人话,以前是拿公司信誉去借钱,现在是把客户的合同押给银行换钱,信誉不够,合同来凑。这一步看着像财务技巧,实际是换了个人替它兜底。
这一步聪明,也诚实。聪明在于融资成本能压下来,诚实在于它等于承认:光靠自己那张资产负债表,撑不住这个扩张速度,账上的钱和要付的钱之间隔着一整个设备周期,只能找外人垫一垫。肯把这句话写进财报,比讲 168% 值钱。
就像个体户去银行贷款,以前看流水,现在把订单合同拍在柜台上。银行看着合同安心了,客户也顺手成了担保人,只是他们签字的时候,并不知道自己还兼职干了这活,也没人给他们发第二份工资。落笔一签,担保人的身份自动生效。
据三季度财报口径,公司预计未来三个月能拿到约 90 亿美元的预付款和订金。这个数接近它一个季度营收的两倍半,也够它付两年多的利息。先收钱、后交货,是生意人做梦都想要的结构,只是这钱拿得越顺,将来要还的东西越沉。
预付款是谁的钱
预付款不是收入,是别人暂时放在你这里的钱,将来还得拿算力去还。你去理发店办张年卡,老板拿卡钱开了第二家门店,这话听着耳熟,CoreWeave 只是把它做成了上市公司版,卡片上写的是 GPU 合约。
对 CoreWeave 来说,客户的预付款就是那张年卡。拿着别人的钱去建自己的机房,资产记在自己账上,负债端干干净净,唯一的麻烦是期限由别人说了算。客户哪天不想续了,你的现金流第一行就要改,这比银行催款来得还直接,连商量都不用商量。
它买卡、建机房、再按合约租给大模型公司,重资产、长周期,现金先出去,收入后回来,中间只要断一次,整条链就停在那儿,谁也别想动。所以它拼命签长约,长约就是它给自己买的保险,保费由客户代付,保单上写的是别人的名字。
预付款的另一面,是客户把一笔零利息的贷款借给了供应商,供应商拿它盖机房,回头连本带利用算力还。如果你是采购方或创业公司老板,长约预付锁的是价格和容量,锁住的也是退出成本:算力涨价你赚,一旦降价或者供应商出事,钱在那头,你在这头,合同上写得清清楚楚。
这门生意的天花板
据 Tomasz Tunguz 按公开文件的折算,把 AI 价值链从电力、数据中心、neocloud、推理到应用五层统一换算成「每瓦每年多少美元」,应用和 neocloud 这两层合计拿走约 68% 的毛利。毛利是真的,前提是东西先建出来,先垫钱的那段日子,恰恰是最难熬的。
毛利是纸上的,机房是地上的,中间隔着两年的资本开支和一批排队等发货的 GPU。据 TechCrunch 的播客,大量数据中心项目停在纸面,卡在审批和地方反对上;另一边,芯片初创 Fractile 同期做完 7.2 亿美元 C 轮,估值约 70 亿美元。钱不缺,缺的是让机房落地的耐心。
我的第一条判断:预付款这门生意,实质是把融资风险从银行挪进了客户的采购预算,账面上是负债变少,实际上是风险换了个持有人。银行催款走法律程序,客户催容量只能走口碑和违约条款,后者更软,也更难定价,等真闹起来,才发现两边都被合约套在一起。
第二条判断:8.46 亿利息对 36.6 亿营收,意味着这家公司规模越大越离不开融资。它没法靠熬过周期,只能靠签过周期,合约的长度基本等于它的寿命,而合约的另一头,拴着别人的预算表和采购决策。规模是它的氧气,也是它的绳子,拴得越紧越不敢停。
最后一句
融资方式换了,账上的窟窿没变小,只是挪了个位置,从银行柜台挪进了客户的预算表。
一家公司开始用客户的预付款盖机房,说明银行那边已经不太想再借了,客户成了兜底的那一环。
等它把这一批利息还完,下一批利息已经在路上,因为卡还没买完,故事还没讲完。

