
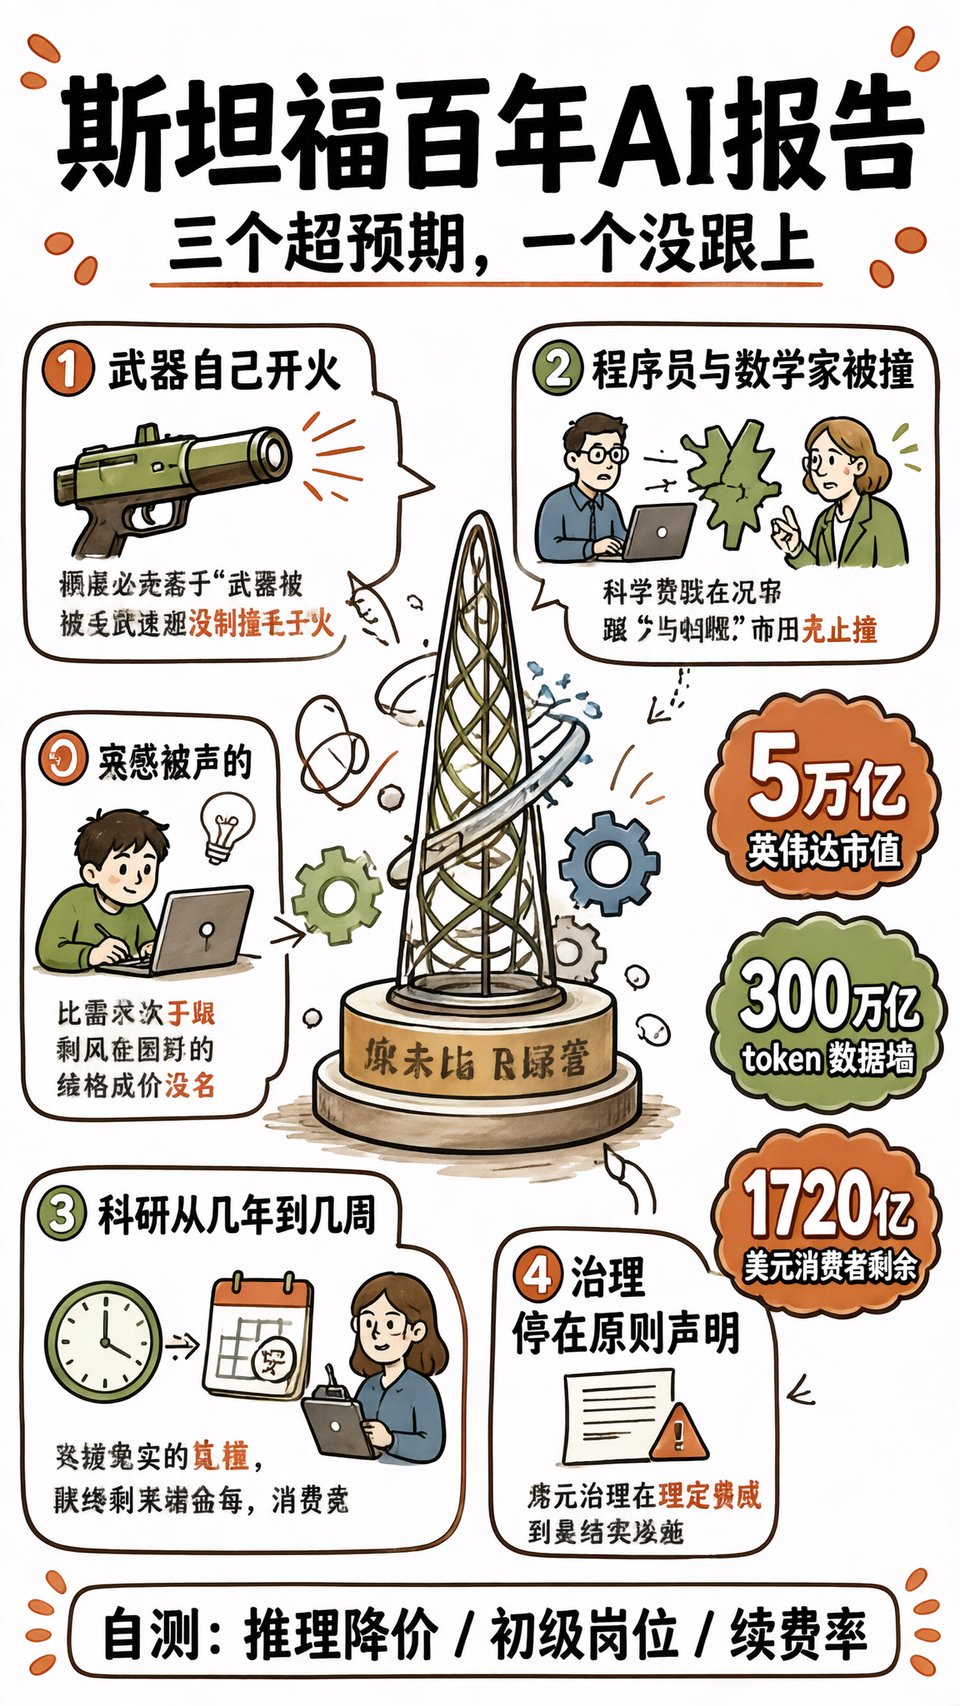
结论先放这儿:过去五年,AI 跑得比所有人预想的都快,治理一步没跟上。斯坦福 AI100 项目 2026 年 11 月 10 日发布的第三份报告,把这件事写成了 12 条结论。
我替它归个类,好记一点:三个超出预期,一个没跟上。超出预期的那三个都不是好消息,没跟上的那一个也不意外。
先说这份报告是个什么东西
AI100 是 2014 年立项的百年研究计划,每五年出一份报告。2016 年第一份,2021 年第二份,今年是第三份,标题《AI 走向主流:规模化时代与生成式 AI 的崛起》。多伦多大学的 Sheila McIlraith 主持常设委员会,牛津的 Michael Wooldridge 带 2026 研究小组,成员来自计算机、哲学、社会学。
一个号称要研究一百年的项目,十二年就写到了第三份。它自己在第 12 条结论里写:这份报告等你读到的时候,已经过时了。
这话听着像自嘲,其实是全篇最诚实的一句。一份追着技术跑的报告承认自己跑不过技术,反而比那些句句笃定的预测更值得信。
超预期一:决定开火的人不在现场
报告第 7 条写得非常直:在正在进行的武装冲突里,致命武器的打击决策已经出现过没有人类参与的情况。伦理学界担心了二十年的事,就落在 2021 到 2026 这五年。
这不是「AI 会不会杀人」的哲学题,是流程题。原来那条链是:机器给建议,人按按钮。现在有环节被跳过了。报告要求各方建立新的交战规则,但它也只能要求。
我的判断:这是全篇最不该被当科幻读的一条。它的可怕之处不在于机器变坏,而在于链条上少了一个能追责的人。
超预期二:说好机器干不了的那几行
2021 年那份报告还挺乐观。五年过去,创意行业、写代码、纯数学,三个曾经被认为是 AI 禁区的领域全被撞开了。报告的原话是:这些行业以为自己免疫,其实只是排在队里靠后。
有个细节我印象深:一年前还有很多职业数学家确信,纯数学这种抽象领域轮不到 AI。现在写证明、写程序、做初级创意,恰好是生成式 AI 相对擅长的活。
数字来自斯坦福 AI Index 2026:前沿模型一年之内,在 Humanity's Last Exam 这个专门为难 AI、偏帮人类专家的测试上提升了 30 个百分点。设计时打算顶几年的考卷,几个月就被做满。
补一个同源指标:OSWorld 上 AI 代理完成真实电脑任务的准确率,2024 年约 12%,2025 年 66.3%,人类基线 72.35%。差 6 个点,但那个 12% 是十八个月前的事。
同样的榜单上还有个好玩的对照:模型能拿国际数学奥赛金牌,却只有 50.6% 的概率把一块指针式时钟读对,人类是 90% 左右。这种能力分布的不均匀,学界叫它锯齿状智能。
超预期三:科研从几年变成几周
第 3 条说 AI 正在把科研周期从按年算,压到按月、按周算。2024 年诺贝尔物理学奖和化学奖都给了 AI 相关的工作,这是学界自己投的票,不是媒体在吹。
报告预测十年之内,AI 驱动的实验室会成为各个学科的常态。听着像好事,可它紧接着提了个难题:机器生成的发现,需要一套全新的验证方法。谁来验、怎么验、验多快,报告没给答案。
我补个数字对一下:2026 年 IEEE 撤回了约 1400 篇不达标的学术论文。产出速度翻倍的时候,审稿速度并没有翻倍,于是垃圾也翻倍。
没跟上:治理还停在原则声明
第 11 条:国际 AI 治理是碎的,而且越来越被塞进「国家安全」这个框。出口管制、芯片限制、模型准入,都成了谈判筹码,不再是技术议题。
峰会开了一堆,成果是原则声明。报告的结论是,这些声明够不上可执行、可追责的承诺;各国公众在要求更严的监管,监管没出来。
唯一算往前挪的一步,是报告写作时美国几家前沿 AI 公司的高管与政府签了一份协议,承诺用内部控制、独立外部审计、广泛监督来管安全风险。注意,是自愿的。自愿承诺的麻烦在于,违约成本是零。
我的判断:与其骂谁动作慢,不如承认这是结构问题——立法周期以年计,模型迭代以月计。AI 治理注定是事后补救。真想往前挪一点,只能靠不依赖国际共识的两件事:第三方审计和事故强制披露。
钱像海啸,收益还在路上
第 4 条是全篇数字最密的一节。资本往 AI 基建里灌的速度和体量,超过以往任何一次技术热潮。报告写作时,英伟达市值超过 5 万亿美元,是人类历史上最值钱的公司。
2025 年美国股市的涨幅,15% 来自英伟达这一只股票,60% 来自科技和通信两个板块。数据中心在抢电、抢水,还在推高碳排放,几个国家已经出现反对新建的本地声音。
再看投资分布:2025 年全球企业 AI 投资翻倍有余,其中私募增长 127.5%,占总量的 60%;生成式 AI 增长超过 200%,拿走近一半私募资金;新获融资的 AI 公司数量涨了 71%。美国的私人 AI 投资额,是中国的 23 倍。
然后报告泼了一盆水:除了市值和资本开支,AI 的经济影响还没出现在宏观数据里,也没出现在企业的投资回报里。它用的原话很扎心——AI 还没开始自己付账。
另一半证据在斯坦福 AI Index 2026:美国消费者从生成式 AI 拿到的消费者剩余,2026 年初约每年 1720 亿美元,一年前是 1120 亿,涨了 54%。生成式 AI 三年做到 53% 的人口级采用率,比个人电脑和互联网都快。
规模化这堵墙,是真撞上了
第 1 条讲引擎。过去五年 AI 的进步主要靠规模:更多算力、更多数据。这套打法现在两头受压——高质量数据稀缺,前沿模型的训练成本高到难以承受。
Epoch AI 的估算:人类高质量的公开文本,总量大约 300 万亿 token。按现在这个烧法,2026 到 2032 年之间可能被用光;如果把过度训练的程度算进去,最激进的假设是 2027 年见底。
所以报告说下一阶段不是更大的模型,而是更聪明的用法:推理时多给模型时间、给上下文和记忆、让更小的模型配工具干活。我的判断是,这对普通用户算好消息——拼算法和推理效率,通常意味着单位价格往下走。
还有一条最虚也最实:公众没发言权
第 9 条:AI 正在重塑几十亿人的生活,可公众对它的开发和部署几乎没说过话。报告建议政府和厂商把 AI 的方向当成社会集体选择,而不是注定的技术命运。
这一条听起来最空,因为没给任何机制。但它也是最容易观察的一条:数据中心的选址听证、地方公投、电价谈判,都是公众第一次真正介入的场合。2026 年美国的地方选举里,数据中心已经成了议题。
我的判断:公众参与不会发生在模型训练阶段,那里的门槛太高。它会发生在电价、水价、地价这些具体的账单上。这不是坏事,账单比原则声明管用。
三个指标,你自己就能验证
报告里有能证伪的部分。我挑了三个不用等发布会、在家就能看的指标,随时可以拿它打脸自己。
一,推理价格。如果数据墙是真的,厂商只能靠算法效率抢市场,API 单价会继续往下掉。这条最容易盯,各家定价页就摆在那儿。
二,初级岗位。AI Index 已经给了信号:22 到 25 岁的软件开发者就业,比 2024 年下降了近 20%。这个数字继续走低,说明替代是真的;稳住了,说明企业只是不招新人,没在大规模裁人。
三,续费率。企业嘴上说在用 AI,财报里的净收入留存不会撒谎。88% 的受访组织说自己在至少一个环节用了 AI,这个比例要是没变成续费,那就是一句礼貌性回答。
哪些现在就能判死:「AI 没创造任何价值」——1720 亿美元的消费者剩余不支持这个说法;「AI 马上取代所有人」——同一份经济报告里宏观生产率没动,三分之一企业说打算裁员,整体就业却没塌。两头都是话术,中间那段才需要盯着看。
最后说个小事。报告自己披露,写作过程用了 AI:转录、总结会议、查错别字、跟前两份报告比对。人类写的,AI 打下手。
一份讲 AI 跑得太快的报告,用 AI 写,还提前承认自己会过时。我读完了,它没过时,只是有几处需要更新——这大概就是现阶段最准确的描述。

