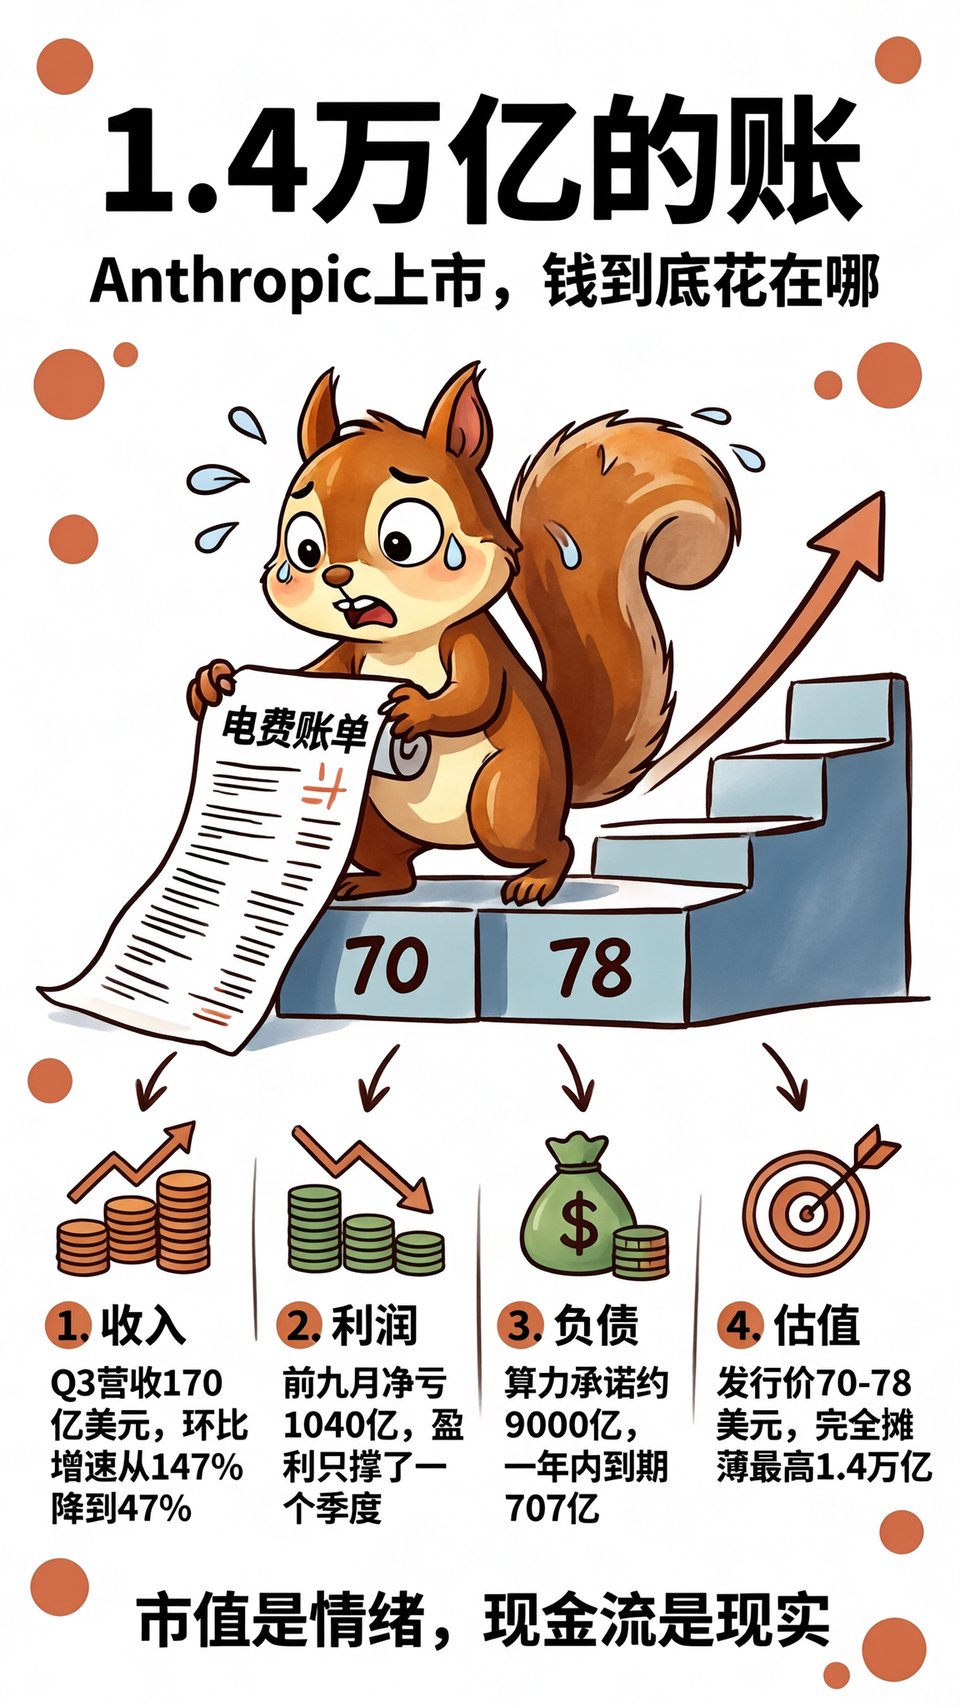
Anthropic把发行价定在每股70到78美元,冲着1.4万亿美元的完全摊薄估值去敲纳斯达克的钟。我的判断先放这儿:这个价买的不是今天的利润,是一笔「未来的税」——按梦想预收的过路钱。收不收得回来,得看它接下来几年拿什么来还。
发行定价70到78美元,先别急着交钱
公告写得挺克制:发行8.25亿股A类普通股,公开募资577亿到644亿美元,代码ANT,11月18号定价、19号挂牌。对比一下时间线就知道这价抬得多急:今年5月它自己那轮融资估的是9650亿,半年不到,凭空多出四千多亿美元。
再往前倒两个月,市场还在传它想摸2万亿,如今连1.5万亿都被自家投资人叫成「想多了」。据路透看到的文件,有投资者说实际能给的更接近1.1万亿。定在70到78,本身就是把预期往下压过一轮的结果。
这里有个容易被忽略的数字:这8.25亿股只占发行后总股本大约6%。也就是说,九成四的公司还没上过秤,先拿一小块称出了整头猪的重量。别被「万亿」两个字震住,先看清是谁在定这个价。
算上超额配售权和那260亿私下配售,全部口径能摸到约1000亿美元,比SpaceX六月那场创纪录的862亿还大。史上最大的IPO之一,卖的却是一个还没跑完全程的故事。
还有个细节值得留意:正式挂牌前,创始人阿莫迪要跟摩根大通CEO戴蒙搞一场直播聊这笔交易。路演排场拉满,定价却一压再压——说明连公司自己都知道,眼下这个市场不太吃「情怀」这一套。
收入这张表,第一眼就让人上头
11月2号那份修订稿把三季度账补上了:单季收入169.6亿美元,同比涨了11倍多,这数字看着能让人肾上腺素飙升。可同比是拿来吹的,环比才是拿来看的——Q2环比还飙着147%,到Q3只剩47%,连一半都不到。
台阶确实在往上爬:一季度47亿、二季度116亿、三季度170亿。但坡度肉眼可见地变缓。更扎心的是增量的绝对值——Q3比Q2只多挣54亿,Q2比Q1多挣68亿,这是它第一次一个季度新增的钱比上季度还少。
把时间线再拉长,你会觉得不真实:2023年全年收入4100万美元,2024年3.86亿,2025年45.9亿,到今年一个季度就是170亿。三年走完别人三十年才走的量,这部分是真的;可同一条路上前九个月亏掉1040亿,也是真的。
再看两个被反复引用的漂亮数:客户净收入留存率约900%,年花10万美元以上的客户从一年前的950家涨到11900家。这些不是编的,但也说明它能挖的存量客户几乎挖到底了,剩下的增长得靠新客,而新客不会永远排队。
利润那栏:赚钱是幻觉,亏钱是常态
最该被反复念的一句话是:它自己承认,除了一个季度,从来没赚过钱。Q2那次9.74亿美元的经营利润,被一堆人当成「AI终于能自己吃饭」的证据,结果Q3就打回原形,直接亏了5.67亿美元。
为什么翻脸这么快?算力成本吃掉了当季收入的58%,比Q2的48%还高;为了补上算力缺口,它还临时买了50亿美元短期算力,这种货比长约贵得多;再加上20亿美元的非现金配捐,账就从绿变红。
比季度盈亏更实在的是现金。上半年经营现金流是正的,自由现金流约39亿美元;Q3这单季度,临时算力、配捐、降价让利撞在一起,利润直接翻负。手里还压着约1318亿美元现金和短投,短期饿不死——但一年要漏出707亿去还账单,能扛多久是明账。
别拿「调整后利润」洗脑。那个口径把股权激励和一堆非现金项都剔了,按它算Q3还有24.6亿。可真正上GAAP报表的前九个月净亏是1040亿,大头是估值上涨带来的可转债重估,属于会计上亏、现金没真流出去的钱。估值的糖衣裹得越厚,报表底下的骨头越硌人。
价格也在往下走。11月9号它发的Fable 5.2,每百万token输入8美元、输出40美元,比上一代便宜两成。可第三方拿同一个任务测,跑完要花26.5美元,是上一代的两倍——因为它吐的token多了太多。单价降了,账单涨了,这套账念给谁听都不算省钱。
负债那栏:9000多亿的预支账单
招股书里最吓人的不是亏损,是承诺。它对外要付的采购和租赁承诺合计约9009亿美元,几乎全是算力和数据中心,未来一年内到期就有707亿。这些不是想花就花的零钱,是签了字的硬账单,绝大部分不能撤。
账单另一头全是熟人:微软450亿、亚马逊1100亿、谷歌1150亿、SpaceX约1210亿,再加上博通160多亿的芯片租赁、AMD约200亿的采购。签这些长约时它只有故事,现在故事要兑成股价了,当初谈下来的便宜算力还算不算便宜,得看这些巨头脸色。
最狠的一笔算账来自迈克尔·伯里。他在博客里扒了一圈,说真实承诺在1.05万亿到1.07万亿之间,比公司披露的8954亿还高——因为AMD、谷歌、SpaceX那些没进表的长约没算进去。要扛住这些,它得在未来一年保持月环比11.6%的增速,想做出20%的利润率则要飙到16.1%。
翻译成人话:这不是成本,是已经下好的赌注,中途想退得先赔钱。而且有些供应商还得靠外部融资去买芯片、建机房,一旦信贷收紧,承诺的产能可能迟到,甚至不到。这条风险它自己在招股书里就写了,没藏。
这260亿不是白给的
同一份文件里还有一笔容易被漏掉的交易:它向七家公司私下配售260亿美元的无投票权股份,价格跟IPO一样。这七家是超微、博通、谷歌、美光、微软、英伟达、台积电,其中谷歌和英伟达各出100亿。
这画面你可以理解成房东入股租客。最大的几个供应商转身变成股东,股价涨了两头都赚,股价跌了连供应链上的股权一起缩水。绑定是真的绑定,不是客套。
反过来看,这种绑定也说明:单靠自己,它已经养不起这张算力账单了。把供应商拉上船不是因为大方,是因为需要有人一起分担故事万一讲不下去的风险。谁最怕它倒?恰恰是那些给它供货的人。
还有个不太体面的细节:这批股份不受承销商锁定期约束。别人被锁住动不了,它们理论上能更早走。谁是第一批能撤的人,文件写得很清楚。
1.4万亿是怎么拼出来的
这个数字不是算出来的,是拼出来的。按完全摊薄口径,13亿多股乘以发行价上限才凑到1.4万亿;非摊薄口径算下来只有约1万亿。同一个公司,两种算法差出三四千亿,差的不是钱,是你愿不愿意相信它能把期权和限制性股票都变成真金白银。
分析师吵成一锅粥,恰好证明这事没标准答案。晨星给的合理价值是1.7万亿,达摩达兰算到1.45万亿,彭博的克里斯·休斯却认为打上IPO折扣只值1.1到1.2万亿。三拨人用的都是同一份招股书,分歧全压在「五年后收入是400亿还是3000亿」这一个假设上。
再看它挑的时点。11月5日纳斯达克100单日跌6.4%,一天蒸发2.3万亿美元市值,恐慌指数一度冲破25——这个水位上,多数公司会选择推迟IPO。它不推迟,反而赶着11月18日定价,赌的是AI信仰还没散场。
对手也在降温。上周OpenAI以1.25万亿估值募了110亿美元,比它最初想募的200亿缩了一半。整个板块都在重新定价,它偏偏挑这个时点冲历史级IPO,赌性不小。
散户的20%,是机会还是接盘名额
这场IPO把大约20%的份额留给散户,远高于一般IPO那5%到10%的水平,还能通过嘉信、富达、Robinhood这些渠道认购。听着像照顾小玩家,可你得掰开看股权结构:创始团队靠F类股握着50.1%的投票权,董事会多数由长期利益信托选,你手里的A类股一到关键表决基本就是观光票。
顺带说一句,七个联合创始人每人要卖338万股,按中位价算一个人套现约2.5亿美元,卖完手里还剩十几亿美元的股票。上市当天就动手卖,这个动作比任何路演话术都诚实。
我不是劝你别碰,是劝你别把神话当存款。看一家还没稳定盈利、背着9000亿承诺的公司,判断标准不该是「故事多激动人心」,而是「每年现金流出去多少、它拿什么来填」。这个顺序反了,多少钱都不够填。
所以那20%的配额不是恩惠,是流动性——是别人先撤时,留给自己的接盘梯子。华尔街从不缺神话,缺的是神话破灭后还愿意替它兜底的人。
市值是情绪,现金流是现实。这条1.4万亿的船,开船的和上岸的都不是你。买票之前,先看清下船的门在哪。

