把镜头推到 2026 年 11 月 17 日的伦敦:一份发布稿只有几页,署名处写着 Demis Hassabis。十年前他教机器下棋,如今他教机器配药。
同一天,公司宣布完成 50 亿美元 C 轮融资。这个数字落在纸面上很轻,落在制药业的时间表上很重。
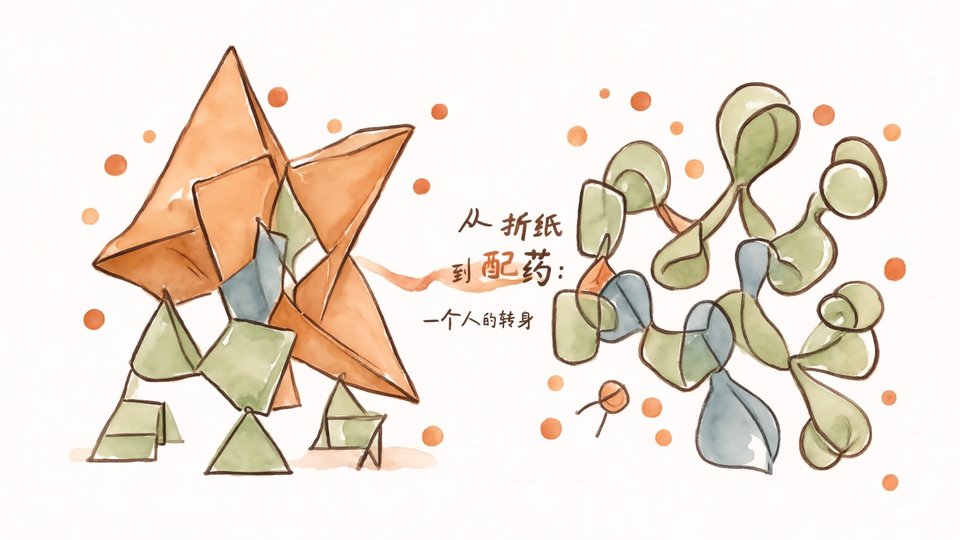
从折纸到配药:一个人的转身
AlphaFold 干的事,说白了是折纸:给一串氨基酸,猜它最终折成什么形状。2020 年它越过了许多人以为还要几十年才到的那条线,Hassabis 与 John Jumper 因此在 2024 年拿到诺贝尔化学奖。
折纸折到头,下一步是配钥匙。2021 年 Isomorphic Labs 从 DeepMind 分拆,他后来卸下 DeepMind 的日常,改任董事长,把精力押在药物发现上。从做题走到做药,这条转身在科技公司里不常见。
2026 年 5 月,B 轮 21 亿美元;11 月 17 日,C 轮 50 亿美元(口径:公司发布稿、BioPharma Dive 报道)。半年之内两次刷出当年生物医药融资的最大数字,钱跑得比分子快。
五十亿美元,买的是一台引擎
发布稿把核心资产写得很直白:IsoDDE,一套基础模拟模型,跨治疗领域、跨药物形态工作,在巨大的化学空间里搜,再把候选分子磨到「像药」的样子(口径:PRNewswire 发布稿)。
药研的老办法是先画几万个结构,合成、测、淘汰,再循环。模拟的价值是把试错搬到算力上:先算一遍,再决定值不值得真的去合成。省的是时间与试剂,不是必过的关。
我的判断:这轮钱买的不是分子,是那台能把化学空间筛一遍的机器。药可以失败,引擎不会作废——这正是资本敢在没有一款 AI 设计药物获批时,先下重注的原因。
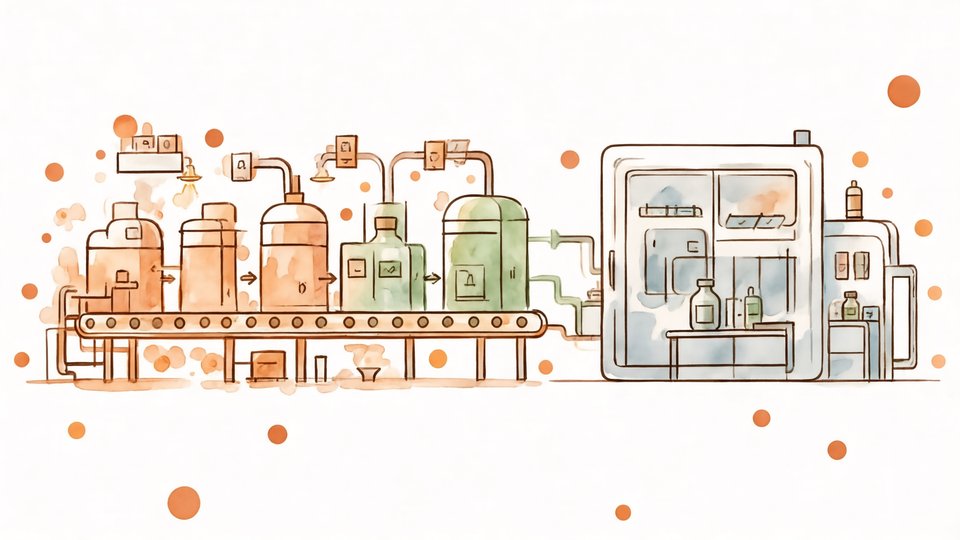
产业链:热闹在前面,钱坑在后面
AI 制药这条链并不长,可每段的价格差得远:上游是数据与模型,中游是筛选与优化,下游是动物实验、临床前、一二三期临床,再到生产与准入。
前面几段是资本偏爱的部分:进展能用论文、专利、合作协议来证明,里程碑清楚,故事好讲。后面几段是钱坑,越往后每一小步都要拿真人与真时间来换,算法在这里拿不到折扣。
BioPharma Dive 提到一个少被宣传的事实:至今没有一款由 AI 设计的药物获批上市。同一篇报道也说,即便看好这项技术的人,也不认为它能快速化解制药业高失败率的顽疾。
我的第二个判断:AI 制药眼下最确定的产出,是更早地知道自己该放弃什么。把注定走不通的分子提前扔进垃圾桶,省下的钱不算惊天动地,却是这门生意少数能稳定兑现的部分。
临床那道山,不认算法
发布稿的措辞很克制:肿瘤与免疫领域,内部项目与对外合作项目都拿到了「积极的临床前结果」,正在为进入临床做准备。临床前不是临床,中间隔的不是模型参数,是安全性与剂量。
一期看安全,二期看有没有效,三期看在大样本里还站不站得住。每一期都可能推翻前面所有漂亮数据——蛋白质折得对,不等于分子进了人体还听话。
业界那句老话仍然成立:一款新药从立项到上市,常以十年计,以十亿美元计。这两笔钱能把年数压短一些,压不掉一座必须一座一座翻过去的山。
离我们最近的,不是奇迹是耐心
普通人能感知的 AI 制药,很少是某款新药横空出世。更可能是几件小事:某些罕见病终于有人愿意算一遍,因为算得起;某些老药找到了新适应症;某些分子从立项到进临床,少等了一两年。
至于便宜药,得说清楚:药价由专利期、支付体系与竞争格局决定,跟分子怎么被设计出来关系不大。算法提效或许能让失败成本降下来,传导到价格上是一条很长很慢的链。
所以别把 50 亿美元读成一张马上兑现的处方。它买的是一段时间,让一批本来会被放弃的分子,多一次被认真看一眼的机会。
结尾:钱多不等于药成
这轮名单值得看:Greenoaks 与 Sequoia 联合领投,a16z 新进,Alphabet 继续大额加注,GV、CapitalG、Thrive、MGX、淡马锡与英国主权 AI 基金全部跟投(口径:PRNewswire、TechCrunch)。AI 行业整体晃动的年份里,这是一次逆风下注。
Bloomberg 此前报道公司在按约 500 亿美元估值谈这笔钱,本轮未披露估值(口径:TechCrunch 引 Bloomberg)。估值是市场对未来的报价,不是对现在的结算。
冷静的判断:钱多不等于药成。AI 把发现的速度提上来了,把找到候选的时间从几年压到几个月;可临床那关不看速度,只看证据。
伦敦那间会议室的窗外还在下雨。发布稿末尾写着「为患者带来实实在在的影响」,这句话什么时候兑现,要看接下来几年,那些分子走进医院的样子。