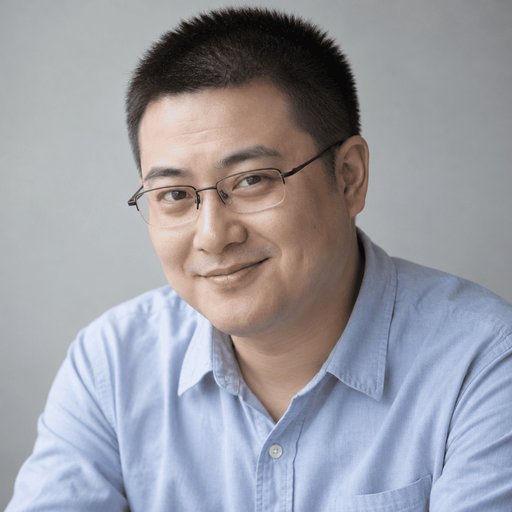
卖铲子的人开始买淘金者的股份,通常只有两种解释:金子不够分了,或者铲子卖不动了。台积电这次两条都沾一点。
据《华尔街日报》报道,台积电董事会批了一笔最高 10 亿美元的投资:按 IPO 发行价买 Anthropic 普通股,不超过 5 亿美元;再买最多 5 亿美元 OpenAI 优先股。
同一个月,台积电公布 10 月营收同比增长 60%。史上最好的月份,掏钱买客户的股份。两件事放一起看,才有味道。
先声明一句:我没看空台积电,也没看空 AI。我看的只是这几张纸叠在一起的形状。
先说清楚,这不是财务投资
财务投资的姿势是低买高卖,赚完差价走人。台积电这笔钱的姿势更像签合同:按发行价进,锁几年,换的是产能优先权。
它拿的是 IPO 发行价,不是二级市场价。这个价格只有一种人拿得到:跟发行人谈过条件的人。
翻成大白话:台积电掏出十亿美元现金,换一张写着「你未来几年还得找我」的收据。收据比股票值钱。
真要做财务投资,它大可以买英伟达、买设备商的股票,那些票子流动性更好,涨得也更快。它偏偏选了还没上市、锁定期跑不掉的客户。这就不是投资部的活,是业务部的活。
锁定期写在合同里只是一行字,压到排产表上就是一整年的产能。这笔钱真正的去处,不在股票账户,在产线。
卖方为什么要买买方
因为买方兜里的钱还不稳。据彭博社等报道,OpenAI 三季度营收首次到 100 亿美元,调整后经营亏损仍约 109 亿美元。
收入一百亿,亏损一百零九亿。这份账本,银行看了会沉默,投资人看了会加仓。
台积电的厂是按客户承诺建的。一座先进制程厂投下去几百亿美元,需求一抖,折旧照扣,工资照发。
股权在这里的用处很土:客户哪天付不出钱,手里起码还剩点股份。这叫对冲,也叫认命。
认命的部分在于,台积电没法替客户把生意做好。它能管的只有排产表,管不了对面那家公司下一轮能不能融到钱。
所以它选了最笨也最稳的办法:把一部分应收账款的风险,换成一部分股东的位置。风险没消失,只是换了个抽屉。
产能换股权,定价权在搬家
这轮 AI 最缺的不是模型,是把模型塞进芯片的那几台机器和那几条产线。谁稀缺,谁定价。
上游开始用股权绑下游,说明它已经算清楚:这条链上说话最算数的是自己。
Anthropic 正在 IPO 路演,发行区间 70 到 78 美元。台积电按这个价进去,相当于在路演现场递了张名片,上面印着大客户兼股东。
这个动作还有个隐藏收益:台积电比谁都早看到客户的排产需求,现在又比谁都早看到客户的财务报表。两种信息凑一起,议价的时候不用猜。
顺带说一句,芯片厂做投资的眼光一向不怎么样,历史上多数是战略意义大于财务回报。所以别拿这笔钱当台积电看好 AI 的证据,它只是在买自己的产能利用率。
这种绑法其实不新鲜,汽车厂给电池厂预付货款,手机厂给屏幕厂包产线,都是一个路子。区别在于从前是买方求卖方,现在是卖方主动往买家身上贴。
十亿美元,是保险费还是门票
十亿美元听着吓人,放进台积电的资本开支里也就是个零头。所以这不是豪赌,是买保险。
但保单上的条款比保费贵:普通股、优先股、产能优先权,一样不少。
保险这东西的特点是,没出事的时候你觉得白花钱,真出了事你只会嫌买少。台积电现在买的,是后一种时候的便宜。
反过来讲,如果 AI 需求真像台上那几位说的那么猛,这十亿就是全场最便宜的一张门票。买贵了叫学费,买对了叫期权。
还有一个没人愿意提的可能:AI 客户集体扩张的节奏一旦慢下来,台积电最先感受到的不是订单取消,是订单延期。延期这种东西,报表上一个字都不写。
给普通人和小公司的三条冷水
判断一个行业走到哪一步,有个土办法:看钱往哪个方向流。上游开始买下游,说明下游已经开始缺钱。
第一盆冷水:你所在行业的上游如果开始给客户做投资、放账期、搞联名,你卡在中间那层的位置就在变薄。
第二盆冷水:被上游看上的客户会越来越依赖上游,议价能力一路往下掉。你服务这种客户,账期只会越来越长。
第三盆冷水:小公司能做的就两件事,攥住一样别人替不了的东西,或者把客户关系做到别人花钱也买不走。
这话不热血,但比讲赛道实在。上游买下游的时候,中间那层最容易变成通道,通道只收过路费,不收品牌溢价。
三盆水浇下来,听着是有点丧。可行业的钱往上游集中时,先认清楚自己站在哪一层,比喊口号管用。
台积电买的到底是什么
不是股票,是未来几年的排他性。股价会波动,排他性不会。
Anthropic 的路演能不能走完,OpenAI 的亏损什么时候收窄,它都管不了。它只管一件事:无论最后谁赢,都得来它这儿排队。
所以别把这条新闻读成「芯片厂炒股」。它更像一句通知:这行的钱,正在往最上游那一小撮人手里集中。

